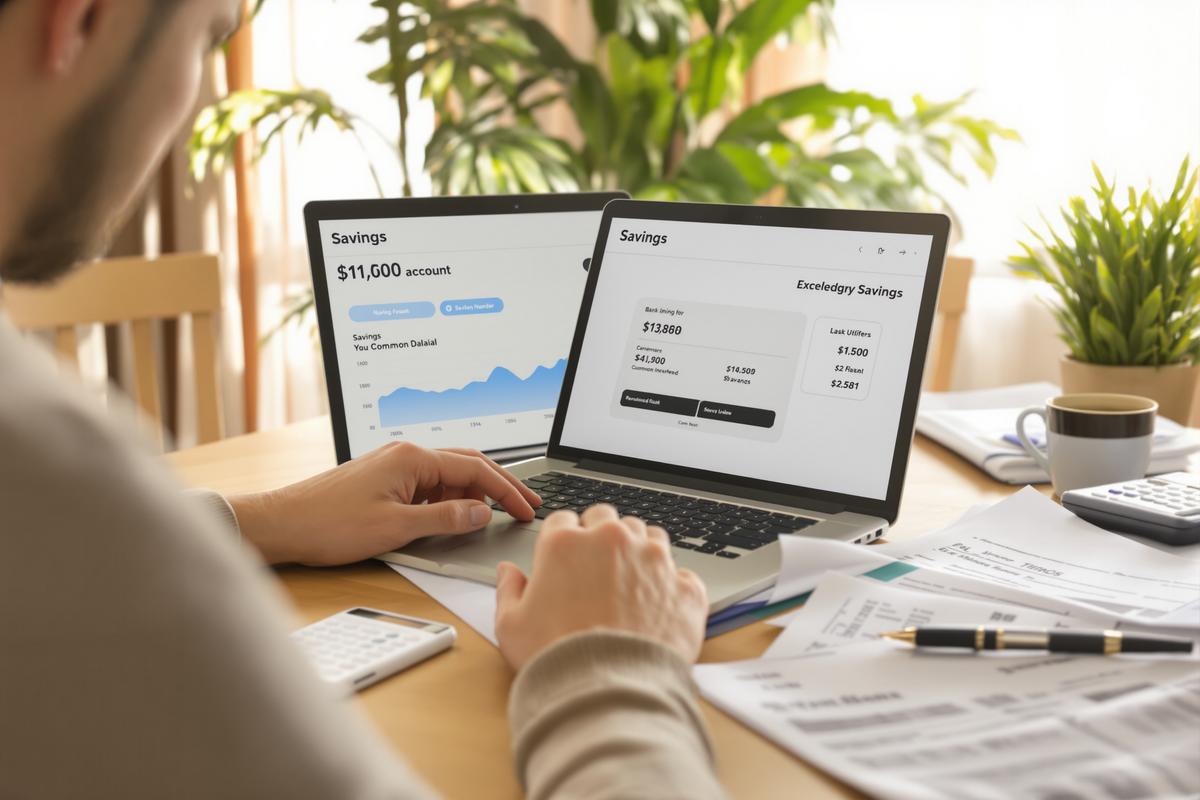
Le Livret A semble simple à première vue. Un compte sûr, populaire, plafonné à 22 950 €. Pourtant, chaque fin d’année, des épargnants s’étonnent de voir leur solde dépasser ce plafond… sans avoir rien déposé de plus. Que se passe-t-il vraiment ? Et faut-il s’en inquiéter ?
Pourquoi votre Livret A peut dépasser 22 950 €… légalement
Le plafond de 22 950 € concerne uniquement les dépôts volontaires. Une fois ce montant atteint, vous ne pouvez plus verser d’argent. Mais cela ne stoppe pas pour autant la croissance du livret.
Chaque 31 décembre, les intérêts annuels sont automatiquement ajoutés à votre solde. Ces gains ne comptent pas comme des dépôts. Résultat : votre livret peut franchir les 23 000 €, parfois bien plus si les années passent.
Pas d’inquiétude : cela reste parfaitement autorisé. Ces intérêts sont net d’impôts, garantis et sécurisés. Cependant, ce plafond dépassé masque des réalités moins avantageuses, surtout en période de faible taux.
Où va vraiment l’argent de votre Livret A ?
Lorsque vous déposez de l’argent sur votre Livret A, il ne dort pas sur un serveur bancaire. En réalité, une grande partie de ces fonds est centralisée par la Caisse des Dépôts (CDC), un organisme public.
Et cette somme, que devient-elle ? Elle finance des projets d’intérêt général, comme :
- la construction de logements sociaux
- la rénovation énergétique
- des investissements dans les infrastructures
- des prêts aux collectivités locales
Grâce au Livret A, l’État bénéficie d’un financement stable et à faible coût. De votre côté, vous touchez un taux garanti, même s’il est souvent en dessous de l’inflation. C’est donc un placement sûr, mais pas toujours rentable à long terme.
Un livret saturé : un frein à votre épargne
Garder un Livret A plein donne une impression de sécurité. Surtout dans un contexte économique incertain. Pourtant, en termes de rendement réel, c’est une autre histoire.
Voici le problème : le taux actuel du Livret A est de 1,7 %, et il pourrait descendre encore vers 1,5 %. Si l’inflation dépasse ce niveau (ce qui est souvent le cas), votre argent perd de sa valeur, lentement mais sûrement.
Un capital de 10 000 € sur un Livret A génère environ 150 à 170 € d’intérêts par an. Pendant ce temps, les prix augmentent à un rythme souvent plus rapide. Autrement dit, votre pouvoir d’achat diminue.
Au-delà de 23 000 €, ce déséquilibre devient encore plus visible. Le Livret A n’est donc pas un bon outil pour faire fructifier une grosse somme sur le long terme. Il reste utile, mais surtout comme épargne de précaution.
Que faire si votre Livret A dépasse le plafond ?
Bonne nouvelle : dépasser le plafond ne vous expose à aucune pénalité. En revanche, cela doit vous alerter. C’est le moment de réorganiser votre épargne.
Voici quelques bons réflexes à adopter :
- Surveillez régulièrement le solde de votre Livret A, surtout en fin d’année.
- Retirez les fonds excédentaires pour les placer ailleurs.
- Envisagez des alternatives comme :
- le LDDS (Livret de Développement Durable et Solidaire)
- le LEP (Livret d’Épargne Populaire), plus rémunérateur si vous êtes éligible
- une assurance-vie en fonds euros plus performante
- Gardez le Livret A comme matelas de sécurité pour les imprévus ou les projets à court terme.
Attention aux baisses de taux attendues dans les prochains mois. Elles rendent les rendements encore moins compétitifs. Anticiper, c’est protéger votre capital.
En résumé : au-delà du plafond, ouvrez les yeux
Oui, votre Livret A peut dépasser 22 950 €. Et c’est un bon signe : il rapporte. Mais ne vous laissez pas piéger par l’illusion de croissance.
Une fois le plafond dépassé, il ne sert plus à faire grandir votre argent. Il le protège, mais sans performance. Pour aller plus loin, diversifiez vos supports et faites de votre épargne un levier, pas une simple réserve.


Leave a comment